- Bramans
Investir dans un programme immobilier en Déficit Foncier permet de combiner deux objectifs : acquérir un bien immobilier ancien rénové et utiliser le coût de certains travaux pour diminuer la fiscalité générée par ses revenus fonciers et, dans certaines limites, par son revenu global. Contrairement à certains dispositifs de défiscalisation immobilière, le Déficit Foncier n’est pas une réduction d’impôt calculée sur le prix d’achat. Il s’agit d’un mécanisme relevant de la fiscalité de droit commun des revenus fonciers. Lorsque les charges déductibles sont supérieures aux loyers encaissés, le propriétaire constate un déficit qui peut être utilisé fiscalement selon des règles précises.
Cette différence est fondamentale. L’investisseur n’achète pas simplement un avantage fiscal : il achète un appartement ancien nécessitant des travaux de rénovation importants, généralement destiné à être loué nu après sa restauration. Certains programmes spécialisés proposent ainsi des opérations dans lesquelles une part importante du prix correspond aux travaux. Un investissement de 250 000 euros, par exemple, peut comprendre 100 000 ou 150 000 euros de rénovation. Lorsque ces dépenses sont effectivement déductibles, elles peuvent permettre de neutraliser des revenus fonciers existants et de diminuer le revenu global imposable.
Le mécanisme peut être particulièrement intéressant pour les contribuables disposant déjà de revenus fonciers fortement fiscalisés, notamment lorsqu’ils se situent dans une tranche marginale d’imposition élevée. Mais la qualité du montage dépend avant tout de la nature exacte des travaux, du prix immobilier, de l’emplacement et de la demande locative.
Alors, comment fonctionne un programme Déficit Foncier ? Quels travaux sont réellement déductibles ? Quel avantage fiscal peut-on obtenir ? Quels sont les risques ? Et surtout, quelles vérifications réaliser avant d’investir ?
Un propriétaire qui loue un logement non meublé perçoit des revenus imposés dans la catégorie des revenus fonciers. Lorsque ses revenus fonciers bruts n’excèdent pas 15 000 euros par an et qu’il respecte les autres conditions, il relève normalement du régime micro-foncier, qui applique automatiquement un abattement forfaitaire de 30 %.
Pour déduire les dépenses pour leur montant réel et créer un Déficit Foncier, il faut relever du régime réel d’imposition. Celui-ci est obligatoire lorsque les revenus fonciers bruts dépassent 15 000 euros et reste accessible sur option en dessous de ce seuil. Lorsqu’un propriétaire opte volontairement pour le réel, cette option l’engage pendant trois années et s’applique globalement aux revenus fonciers du foyer.
Le résultat foncier est alors déterminé en déduisant des loyers les charges et dépenses admises fiscalement.
Prenons un propriétaire percevant 8 000 euros de loyers annuels et supportant la même année 30 000 euros de charges et travaux déductibles. Son résultat foncier devient négatif : il constate un Déficit Foncier.
Ce déficit n’est toutefois pas intégralement imputable de la même manière. La réglementation distingue notamment la fraction provenant des intérêts d’emprunt de celle provenant des autres charges.
Cette distinction est l’un des éléments essentiels à comprendre avant d’investir.
ÉCHANGEZ AVEC NOS EXPERTS LOCAUX

Le Déficit Foncier résultant des dépenses déductibles autres que les intérêts d’emprunt peut être imputé sur le revenu global dans la limite annuelle de 10 700 euros dans le régime de droit commun. Cette déduction réduit donc directement le revenu soumis au barème de l’impôt sur le revenu.
Pour un contribuable situé dans une tranche marginale à 41 %, une imputation de 10 700 euros peut représenter, à titre simplifié et si la totalité de la déduction se situe effectivement dans cette tranche, jusqu’à environ 4 387 euros d’impôt sur le revenu économisé.
L’économie exacte dépend cependant de la composition du foyer, des autres revenus et du barème effectivement applicable.
Lorsque le déficit dépasse 10 700 euros, l’excédent ne disparaît pas. La partie dépassant le plafond peut être utilisée pour diminuer les revenus fonciers des dix années suivantes. Il en est de même pour la partie du déficit correspondant aux intérêts d’emprunt.
Pour un investisseur percevant déjà des loyers importants, ce report peut constituer l’un des principaux intérêts du dispositif.
Il peut permettre de neutraliser fiscalement plusieurs années de revenus fonciers, réduisant simultanément l’impôt sur le revenu correspondant et, lorsque les règles le permettent, les prélèvements sociaux normalement dus sur ces revenus.
Les intérêts du crédit immobilier sont bien déductibles des revenus fonciers lorsque le prêt finance notamment l’acquisition, la conservation, la réparation ou l’amélioration du bien loué. Le remboursement du capital, en revanche, n’est pas déductible.
Mais lorsqu’ils participent à la création d’un déficit, les intérêts ne peuvent pas être imputés sur le revenu global. Ils sont uniquement reportables sur les revenus fonciers des dix années suivantes. Cette nuance doit absolument être intégrée dans toute simulation fiscale.
Prenons un investissement simplifié comprenant :
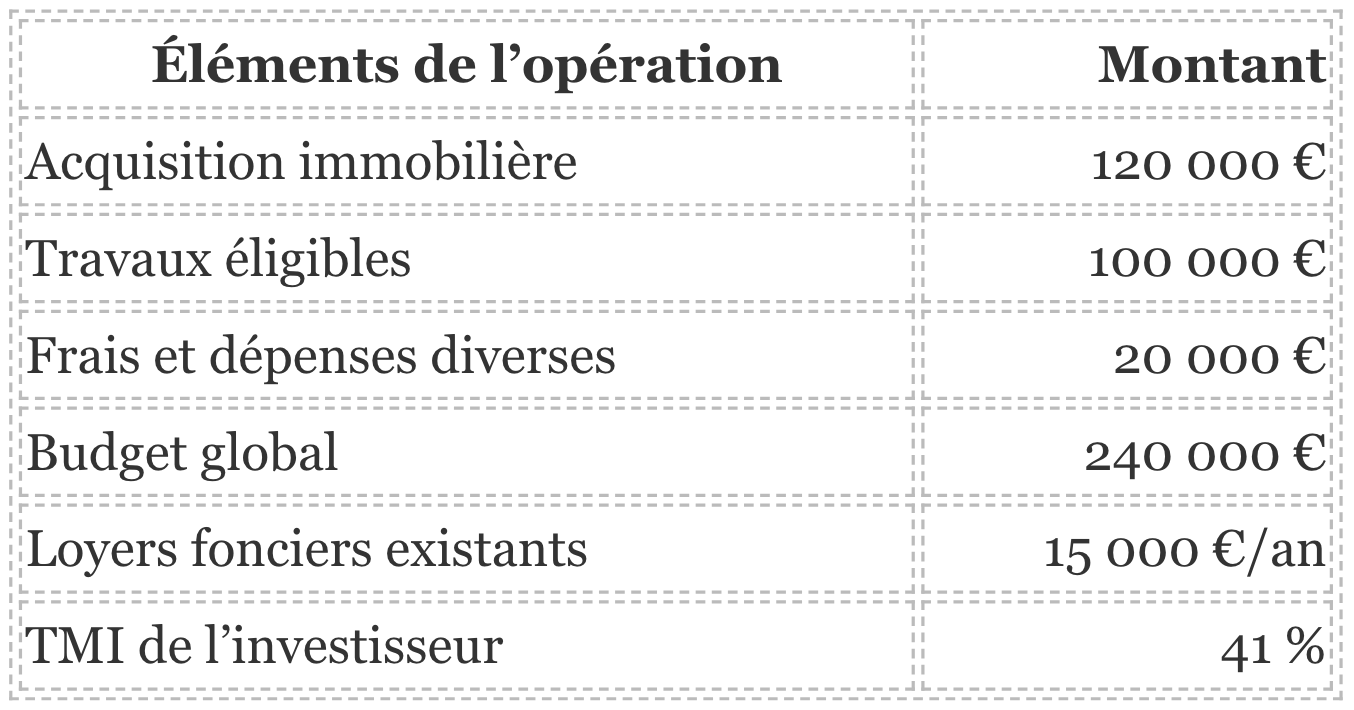
Supposons que les 100 000 euros de travaux soient intégralement déductibles et payés selon un calendrier compatible avec la fiscalité applicable. Une partie des dépenses permettra d’abord de neutraliser les 15 000 euros de revenus fonciers existants. Le déficit restant pourra ensuite, dans la limite applicable, diminuer le revenu global. Le surplus sera conservé afin d’être imputé sur les revenus fonciers futurs.
Dans cette configuration, le véritable intérêt fiscal ne vient donc pas uniquement des 10 700 euros imputés sur le revenu global. Il vient aussi de la possibilité d’effacer plusieurs années de bénéfices fonciers qui auraient autrement été fiscalisés. C’est pourquoi le Déficit Foncier est souvent particulièrement pertinent pour un investisseur possédant déjà plusieurs logements loués nus.
La loi de finances pour 2026 a prolongé le mécanisme permettant de relever temporairement le plafond d’imputation du Déficit Foncier sur le revenu global jusqu’à 21 400 euros par an pour certaines dépenses de rénovation énergétique. cLe supplément de plafond dépend du montant des dépenses éligibles. Les travaux doivent notamment permettre au logement de passer d’une classe énergétique E, F ou G à une classe A, B, C ou D, selon les conditions prévues par les textes.
Pour la nouvelle période prévue par la loi de finances pour 2026, les dispositions concernent les dépenses de rénovation énergétique payées entre le 1er janvier 2026 et le 31 décembre 2027, avec respect des conditions de performance énergétique prévues par la réglementation. Pour un investisseur fortement imposé, cette mesure peut sensiblement augmenter l’intérêt fiscal d’une rénovation énergétique importante.
Pour un contribuable imposé à une TMI de 41 %, une déduction de 21 400 euros du revenu global peut théoriquement représenter jusqu’à environ 8 774 euros d’économie d’impôt sur le revenu si l’intégralité de cette somme réduit effectivement des revenus imposés dans cette tranche.
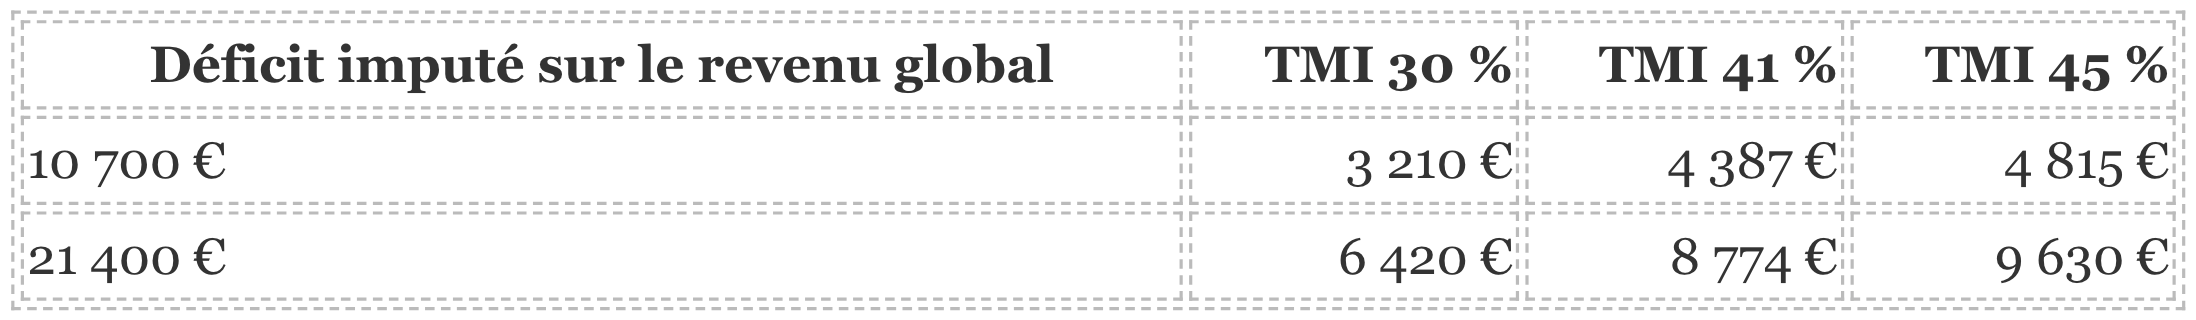
Ces montants sont illustratifs : l’économie réelle dépend du revenu imposable du foyer et du franchissement éventuel de plusieurs tranches fiscales.
Les dépenses destinées à maintenir ou remettre le logement en bon état peuvent être déductibles. L’administration cite notamment la remise en état d’une toiture ou d’une installation électrique parmi les dépenses de réparation susceptibles d’être admises.
Dans un programme de rénovation ancienne, cela peut représenter une part importante du budget : électricité, plomberie, toiture, remise en état des murs ou équipements dégradés.
Les travaux qui apportent au logement un équipement ou un confort nouveau sans modifier fondamentalement la structure de l’immeuble peuvent également être déductibles. L’administration cite notamment l’installation ou le remplacement d’un chauffage central, d’une salle d’eau ou d’une cuisine.
Ces dépenses correspondent fréquemment aux travaux réalisés dans les programmes immobiliers de rénovation complète.
Les dépenses de construction, reconstruction ou agrandissement ne sont pas déductibles au titre des revenus fonciers.
Cela concerne notamment les travaux augmentant la surface habitable ou modifiant de manière suffisamment importante le gros œuvre pour être assimilés à une reconstruction.
Cette distinction est essentielle dans un programme « clé en main ».
Une enveloppe annoncée comme représentant 150 000 euros de travaux ne signifie donc pas automatiquement que 150 000 euros seront déductibles fiscalement.
COMMENT RÉDUIRE SON IMPOSITION ?

Pour un investisseur déjà propriétaire de plusieurs biens loués nus, les revenus fonciers peuvent être fortement fiscalisés. À une TMI de 41 %, auxquels peuvent s’ajouter les prélèvements sociaux applicables aux revenus fonciers, le poids fiscal devient important.
Créer un Déficit Foncier reportable permet de diminuer ou de neutraliser une partie de ces revenus pendant plusieurs années. L’intérêt est donc particulièrement fort pour les contribuables disposant déjà d’un bénéfice foncier récurrent.
La possibilité d’imputer jusqu’à 10 700 euros, voire jusqu’à 21 400 euros dans certaines opérations énergétiques éligibles, constitue un second levier. Cette imputation peut réduire l’impôt dû sur les autres revenus du foyer.
Contrairement à une réduction d’impôt plafonnée en pourcentage du prix du logement, le gain dépend directement de la tranche marginale d’imposition du contribuable. Le mécanisme tend donc à être plus puissant pour les foyers ayant une fiscalité élevée.
Les programmes Déficit Foncier concernent généralement des immeubles anciens situés dans des secteurs déjà urbanisés. Ils peuvent permettre d’investir dans des centres-villes où l’offre neuve est rare : immeubles anciens, façades de caractère, appartements bénéficiant de volumes importants ou emplacements proches des commerces et transports.
L’investisseur combine ainsi un actif immobilier ancien avec une rénovation importante susceptible d’améliorer son DPE, son confort et son attractivité locative.
Un programme structuré peut permettre d’éviter la gestion quotidienne d’une rénovation lourde. Selon le montage retenu, l’opérateur accompagne l’acquisition et l’organisation des travaux, avec un programme de rénovation préétabli, des entreprises identifiées et un calendrier défini.
Cette simplicité a cependant un coût. L’investisseur doit vérifier que le prix global du programme reste cohérent avec la valeur du logement une fois rénové.
Un contribuable disposant de peu de revenus fonciers et d’une faible TMI bénéficiera généralement moins du mécanisme. À l’inverse, un propriétaire percevant 30 000 euros de revenus fonciers et imposé à 41 ou 45 % pourra utiliser beaucoup plus efficacement un important stock de déficit reportable.
Le Déficit Foncier ne doit donc jamais être présenté comme une solution universelle.
Lorsque le Déficit Foncier a été imputé sur le revenu global, le logement doit continuer à être donné en location jusqu’au 31 décembre de la troisième année suivant l’imputation, sauf exceptions prévues notamment en cas de licenciement, invalidité ou décès.
Une vente ou une interruption de la location trop précoce peut entraîner une remise en cause de l’avantage fiscal.
L’horizon d’investissement doit donc être préparé avant l’acquisition.
Le Déficit Foncier relève de la fiscalité des revenus fonciers. Il n’est donc pas destiné à un logement exploité en location meublée relevant des BIC.
L’investisseur doit comparer dès l’origine la stratégie Déficit Foncier avec une éventuelle location meublée, car il ne pourra pas simplement utiliser simultanément les deux fiscalités sur le même revenu locatif.
Dans certaines opérations commercialisées comme « défiscalisantes », le prix global peut être supérieur à la valeur normale du marché. L’investisseur peut alors obtenir une économie fiscale importante tout en ayant acheté le logement 30 000 ou 50 000 euros trop cher.
Une économie d’impôt ne compense jamais automatiquement une mauvaise acquisition immobilière.
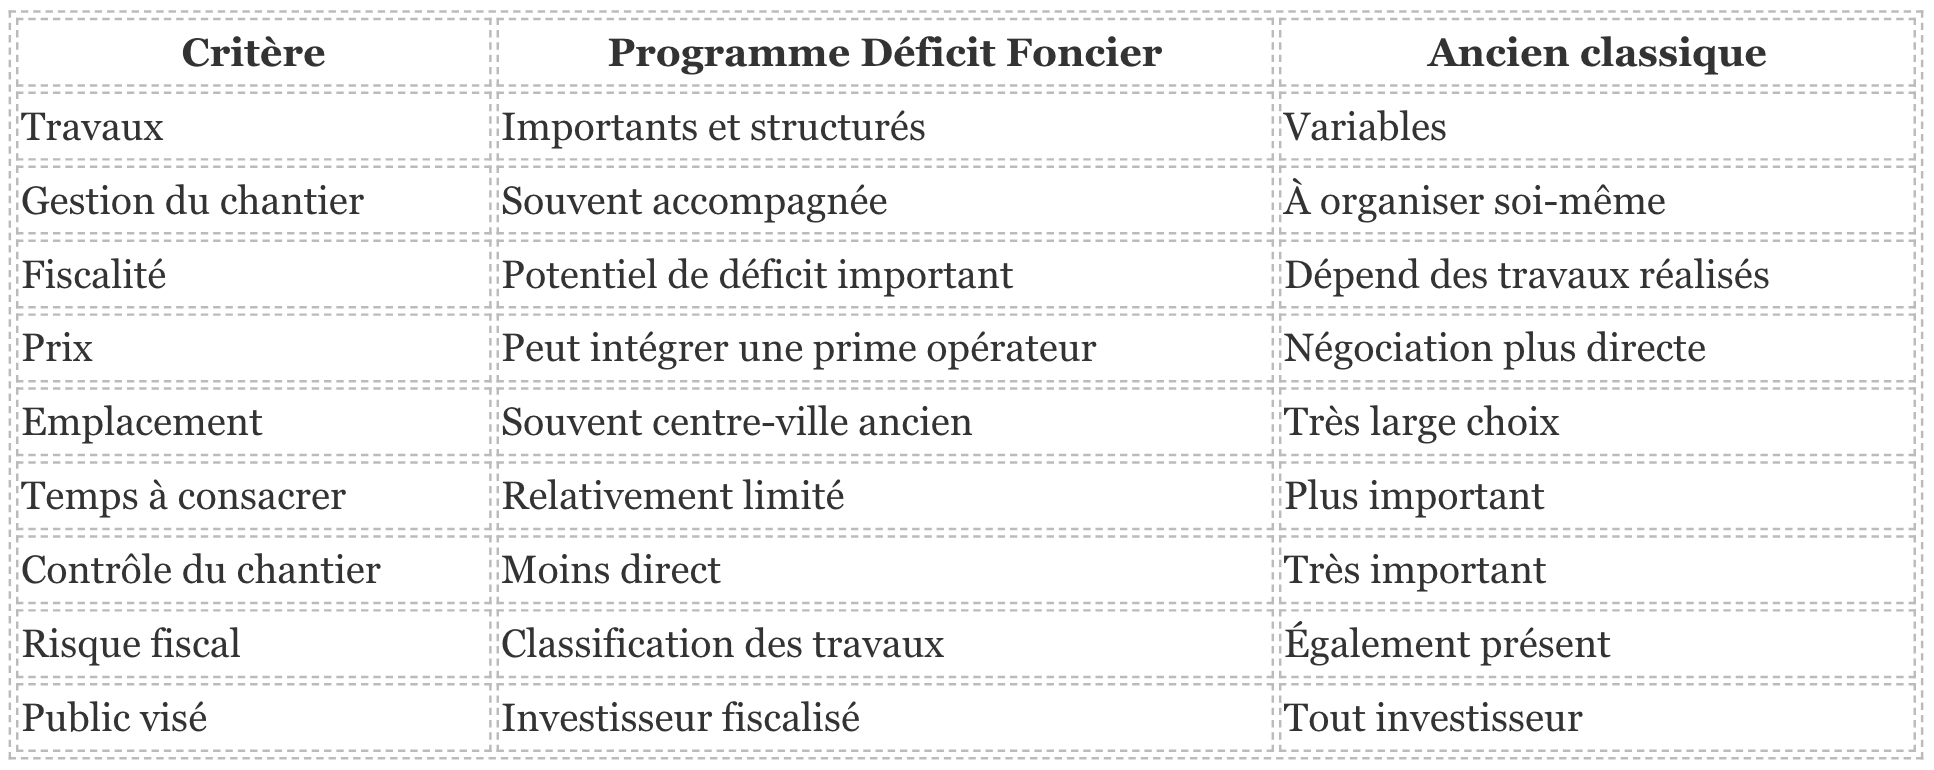
Le programme structuré apporte donc principalement simplicité et volume de travaux, tandis qu’une rénovation réalisée directement peut offrir davantage de maîtrise sur le prix.

Le propriétaire doit déclarer ses revenus et charges au régime réel sur une déclaration de revenus fonciers n° 2044 ou, dans certaines situations particulières, 2044 spéciale. Lorsque ses revenus fonciers sont inférieurs à 15 000 euros, l’option pour le réel remplace le micro-foncier pendant au minimum trois ans.
Le propriétaire doit conserver les factures, appels de fonds, contrats et justificatifs de paiement permettant de démontrer la réalité et la nature des dépenses.
La déduction concerne les dépenses payées au cours de l’année d’imposition. Le calendrier des appels de fonds peut donc répartir l’avantage fiscal sur plusieurs années. Dans un programme de rénovation, il est essentiel d’obtenir un calendrier prévisionnel des travaux et décaissements afin d’anticiper la fiscalité annuelle.
Il est également possible, sous conditions, de déduire des travaux réalisés avant la première mise en location lorsque le propriétaire manifeste clairement son intention de louer le logement nu et entreprend effectivement les démarches nécessaires après les travaux.
Le premier critère doit toujours être l’emplacement et la valeur du logement. Comparez le prix global du programme — foncier, travaux et frais — avec le prix d’un appartement rénové équivalent dans la même rue ou le même quartier.
Si un programme revient à 6 500 euros par mètre carré alors que les meilleurs appartements rénovés se revendent 5 000 euros, l’économie fiscale doit être analysée avec une extrême prudence. Un Déficit Foncier disparaît progressivement. Le prix payé à l’achat, lui, détermine durablement la rentabilité et la capacité de revente.
Ne retenez jamais automatiquement la totalité de l’enveloppe « travaux » annoncée dans une documentation commerciale. Demandez la ventilation précise entre réparation, entretien, amélioration, reconstruction et agrandissement.
Les trois premières catégories peuvent, selon leur nature et les circonstances, être déductibles. Les travaux de construction, reconstruction et agrandissement ne le sont pas. Pour une opération représentant plusieurs dizaines de milliers d’euros d’économie fiscale potentielle, une validation par un expert-comptable ou un fiscaliste indépendant peut être particulièrement pertinente.
Ne calculez pas uniquement l’économie d’impôt de la première année.
Il faut intégrer les revenus fonciers existants, les intérêts d’emprunt, le calendrier des travaux, le plafond de 10 700 ou 21 400 euros, les déficits reportables et les loyers futurs.
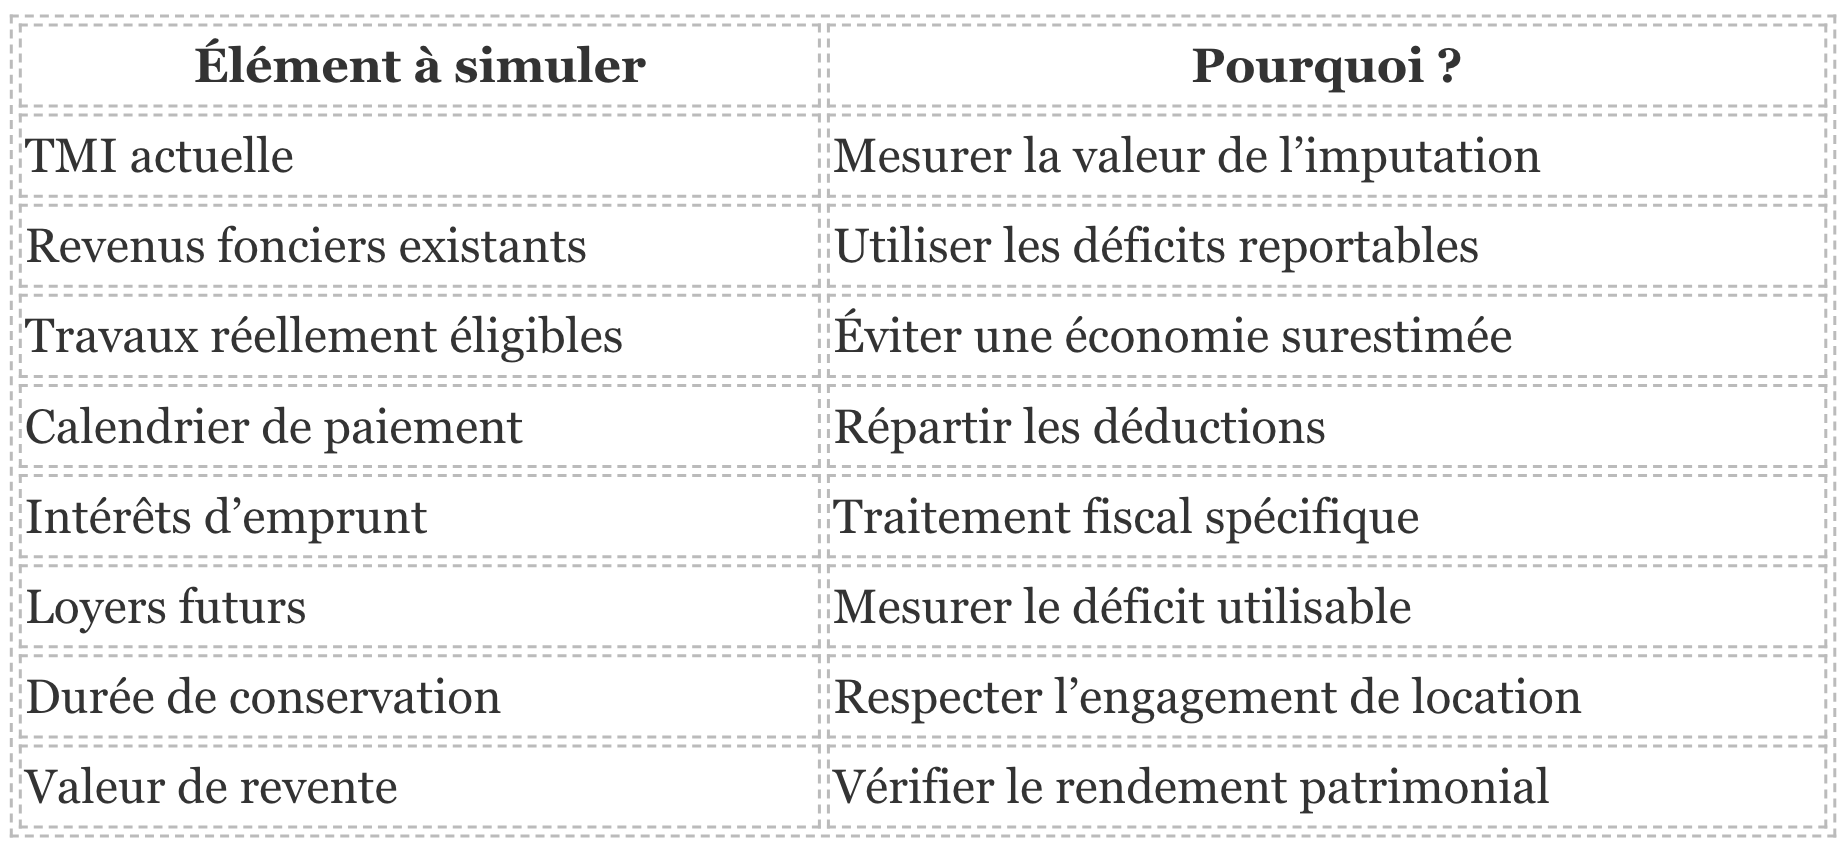
Une bonne opération doit rester intéressante même après disparition de l’avantage fiscal.
Le Déficit Foncier est particulièrement adapté à un contribuable qui possède déjà des revenus fonciers positifs, souhaite continuer à investir dans de l’immobilier ancien et dispose d’une tranche marginale d’imposition significative. Il peut également convenir à un investisseur souhaitant se constituer un patrimoine dans un centre-ville ancien tout en participant à la rénovation complète d’un appartement.
À l’inverse, une personne faiblement imposée, sans revenus fonciers et recherchant principalement un rendement locatif immédiat doit comparer soigneusement cette stratégie avec d’autres solutions. Le dispositif fiscal doit correspondre au profil de l’investisseur, et non l’inverse.
Investir dans un programme immobilier en Déficit Foncier peut constituer une stratégie particulièrement efficace pour associer immobilier ancien, rénovation et optimisation fiscale. Le mécanisme repose sur une règle simple : lorsque les charges déductibles supportées par un propriétaire sont supérieures à ses revenus fonciers, un déficit apparaît.
La fraction provenant de dépenses autres que les intérêts d’emprunt peut être imputée sur le revenu global dans la limite annuelle de 10 700 euros. Le surplus ainsi que la fraction provenant des intérêts peuvent être reportés sur les revenus fonciers des dix années suivantes. En 2026 et 2027, certaines dépenses de rénovation énergétique peuvent par ailleurs permettre de relever le plafond d’imputation jusqu’à 21 400 euros, lorsque les conditions prévues par le Code général des impôts sont respectées et que l’amélioration du classement énergétique requise est obtenue.
Cette fiscalité peut être particulièrement intéressante pour les propriétaires disposant déjà d’importants revenus fonciers imposables et d’une TMI élevée. Mais l’économie fiscale ne constitue qu’une partie de l’investissement.
La première question doit rester : le logement est-il correctement acheté ? Son emplacement, son prix au mètre carré, son potentiel locatif, son DPE après rénovation et sa valeur de revente doivent être étudiés indépendamment de l’avantage fiscal. La seconde question concerne les travaux réellement déductibles. Les dépenses de réparation, d’entretien et certaines améliorations peuvent être admises, tandis que les dépenses de construction, reconstruction ou agrandissement ne le sont pas.
Enfin, l’investisseur doit raisonner sur plusieurs années. Une importante enveloppe de travaux peut permettre de créer un stock de Déficit Foncier reportable, mais celui-ci n’aura de véritable valeur que si le propriétaire dispose de revenus fonciers permettant de l’utiliser. Le meilleur programme Déficit Foncier n’est donc pas nécessairement celui qui promet l’économie fiscale la plus élevée.